Domain yfl.de kaufen?
Wir ziehen mit dem Projekt
yfl.de um.
Sind Sie am Kauf der Domain
yfl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain yfl.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
YFL-272 QuerflöteDie Yamaha YFL-272 Querflöte überzeugt durch eine optimierte Bauweise, versilberte Klappen und ein vorgezogenes G für verbesserten Klang. Neue, langlebige Polster sorgen für eine verbesserte Lebensdauer. Diese robuste und präzise Flöte ist die ideale Wahl für Anfänger und fortgeschrittene Musikschüler. Inklusive Koffer für sicheren Transport.749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
YFL-272SL QuerflöteDie Yamaha YFL-272SL Querflöte ist die ideale Wahl für Schüler und Fortgeschrittene, die ein hochwertiges Instrument suchen. Der Neusilber-Korpus, das Sterling Silber Mundloch und das polykonische CY-Kopfstück sorgen für exzellente Ansprache und einen satten Klang. Die ergonomische Klappenanordnung ermöglicht ein komfortables Spielgefühl. Inklusive Koffer für sicheren Transport.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **

Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
YFL-212 QuerflöteDie Yamaha YFL-212 Querflöte bietet vorgezogenes G, geschlossene Klappen und versilberte Komponenten für einen klaren, präzisen Klang. Sie ist mit einer E-Mechanik und optimierten Polstern ausgestattet, die für eine längere Lebensdauer sorgen. Diese Flöte ist die ideale Wahl für Anfänger und Fortgeschrittene, die schnell Fortschritte machen wollen. Inkl. Koffer.689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
YFL-212SL QuerflöteDie Yamaha YFL-212SL Querflöte kombiniert geschlossene Klappen, vorgezogenes G und eine Mundlochplatte aus Sterling Silber für ein sattes Klangbild und eine exzellente Ansprache. Das CY-Kopfstück mit polykonischem Verlauf sorgt für eine optimale Intonation. Mit einer ergonomischen Klappenanordnung und der Spitzdeckelmechanik eignet sich diese Flöte perfekt für Fortgeschrittene Musiker. Inkl. Koffer.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
YFL-272 QuerflöteDie Yamaha YFL-272 Querflöte überzeugt durch eine optimierte Bauweise, versilberte Klappen und ein vorgezogenes G für verbesserten Klang. Neue, langlebige Polster sorgen für eine verbesserte Lebensdauer. Diese robuste und präzise Flöte ist die ideale Wahl für Anfänger und fortgeschrittene Musikschüler. Inklusive Koffer für sicheren Transport.749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
YFL-272SL QuerflöteDie Yamaha YFL-272SL Querflöte ist die ideale Wahl für Schüler und Fortgeschrittene, die ein hochwertiges Instrument suchen. Der Neusilber-Korpus, das Sterling Silber Mundloch und das polykonische CY-Kopfstück sorgen für exzellente Ansprache und einen satten Klang. Die ergonomische Klappenanordnung ermöglicht ein komfortables Spielgefühl. Inklusive Koffer für sicheren Transport.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Umbro - Yoga and Fitness Mat - RedYoga- und Fitnessmatte Umbro Yoga and Fitness Mat in Rot mit Anti-Rutsch-Beschichtung, hochwertigem Material und 4 mm Dämpfung für stabiles Training. Entwickelt für Fitness, Yoga, Rehabilitation und Krafttraining bietet diese Matte komfortable Unterstützung und Grip bei Bodenübungen und bleibt dabei kompakt und einfach in der Handhabung. Anti-Rutsch-Beschichtung für verbesserte Stabilität Hochwertiges Material Ideale Dämpfung mit 4 mm Dicke Abmessungen: 1730 x 580 mm Basisfarbe: Rot Zuverlässige Dämpfung und Traktion, damit du dich in jeder Einheit auf Ausführung und Komfort konzentrieren kannst.13,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
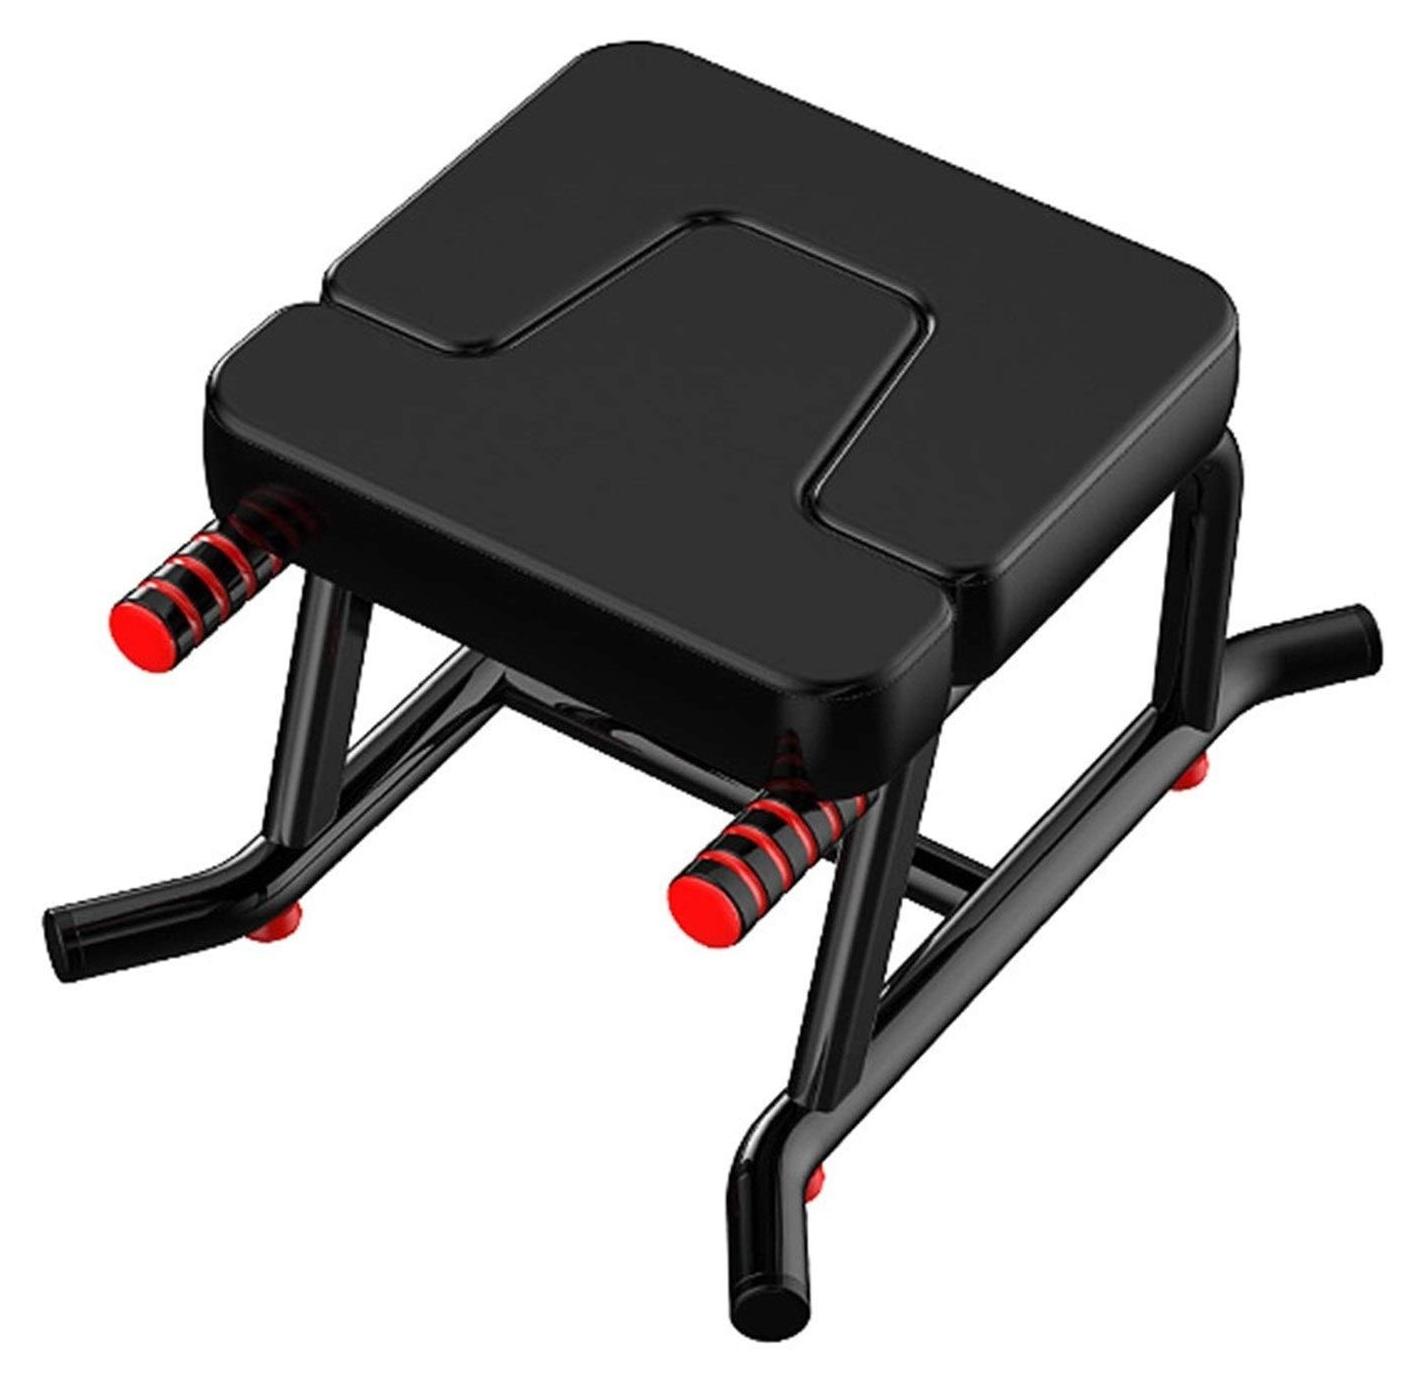
Yoga-Hocker für Fitness und ÜbungenDieser Yoga-Umkehrstuhl ist perfekt für Übungen und Fitness. Er besteht aus Edelstahl und PolyurethanMaterial und bietet Stabilität und Komfort während Ihres Trainings.EigenschaftenMaterial: Edelstahl und PUAbmessungen: 355 mm x 480 mm x 615 mmGewicht: 5,9 kgDieser Stuhl hilft Ihnen bei der Ausführung verschiedener Yoga-Posen und Fitnessübungen. Ideal für Anfänger und Fortgeschrittene, die ihre Übungen verbessern möchten.SpezifikationenFarbe: SchwarzVerwendung: Geeignet für Fitness und YogaDesign: ErgonomischStabilität: Bietet zusätzliche UnterstützungWichtige InformationenPraktisch für den Einsatz zu Hause oder im FitnessstudioVerbessert Ihr TrainingserlebnisMit diesem Yoga-Umkehrstuhl verbessern Sie Ihre Übungen und schaffen eine solide Grundlage für Ihr Training.348,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.